Airbnb, booking a dane: podnikať ako fyzická osoba alebo eseročka?

„Koľko zarobím cez Airbnb či Booking? Prepočítaj mi to, ako to vychádza a čo je najlepšie“. Stala sa nedávno takáto otázka. Lenže prepočty sú až krok 2. Prvým krokom je zorientovať sa v možných cestách, ktoré pokryjú tvoje podnikanie. Nevymyslel som to ja – takéto zložité to máme v SR aj EÚ (DPHčkové pravidlá nastavuje EÚ). 

Najprv musíš vedieť:

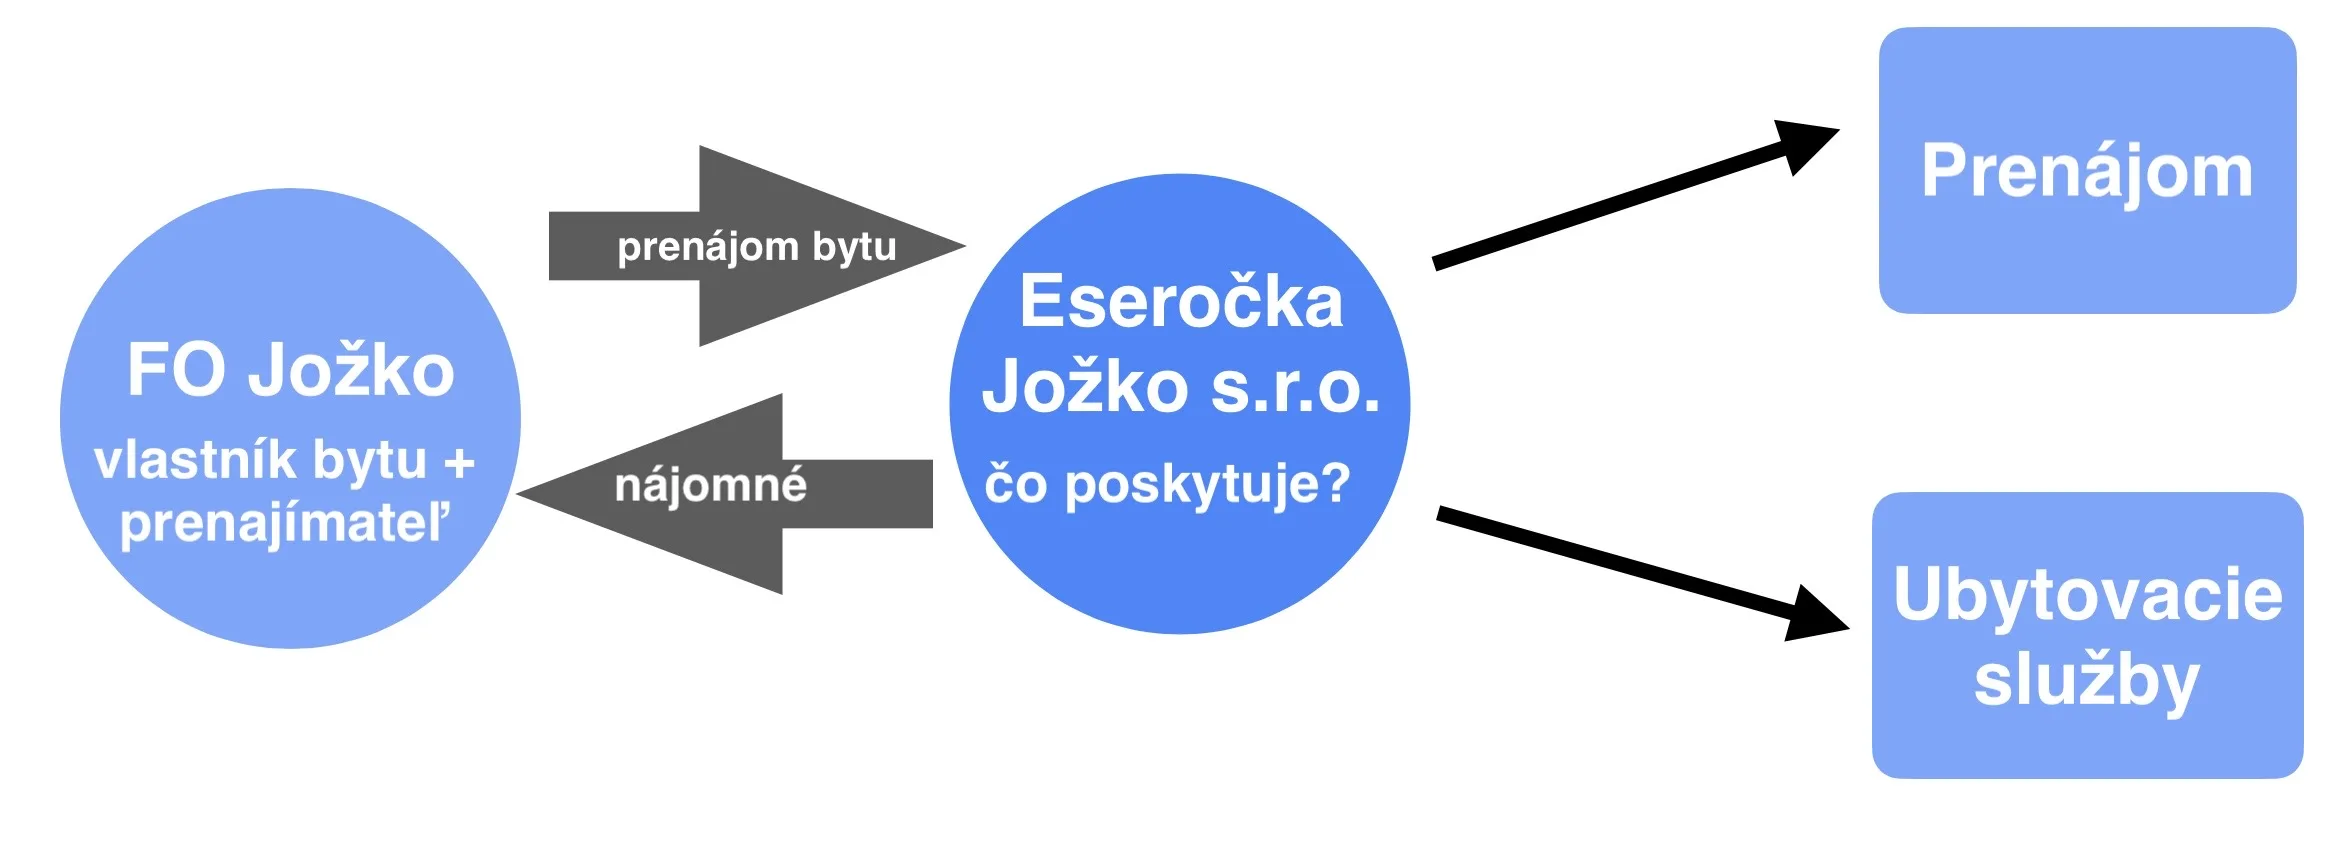
  • o akú službu pôjde – ubytovanie či prenájom?
  • potom: poskytuje ju fyzická osoba alebo právnická osoba?
  • ak teda právnická (napr. eseročka) – nehnuteľnosť vlastní alebo ju má prenajatú od niekoho iného?

Každá z týchto možností má iné pravidlá pre daň z príjmov, výdavky, odvody aj DPH. Až keď správne vyberieme režim a štruktúru, má zmysel spustiť tabuľku a porovnávať čísla.
ČÍTAJ VIAC

Autá, DPHčka a daňová kontrola: ako na to?

Uplatňuješ si 100%ný odpočet a ohlási sa daňová kontrola. Tá letná, zameraná na autá, pri ktorých sa ich majiteľ rozhodol odpočítavať 100% (lebo ich používa na biznis). A ktoré občas vidno pri škôlke, kupku či na diaľnici k moru. Aké máš možnosti?

ČÍTAJ VIAC

Vlastná eseročka 2026? Živnostníčka Júlia (zas) prepočítava

Keď ma nejakú dobu čítate, viete, že prepočty v zmysle „koľko mi ostane v čistom, ak som živnostník vs eseročka“ nepovažujem za výpovedné. Lebo živnosť a eseročka sú 2 samostatné svety – prvý jednoduchý, druhý zložitý ako sviňa. Môj základný prehľad o fungovaní eseročky má viac ako 15 hodín. A tiež: premenných na zváženie je slušne veľa. Ale čo už, rešpektujem realitu. Možno si ešte zo starých čias pamätáte živnostníčku Júliu. Pred rokom 2026 znovu zvažuje: chce sa mi šéfovať vlastnej eseročke?

ČÍTAJ VIAC

Auto v podnikaní 2026: 50%-ná DPH a náklady

Povedzme si rovno: autá sa v malých eseročkách používajú väčšinou na súkromné a rodinné účely, preto je orezanie možných daňových úľav aj celkom fér. Ak od r. 2026 kúpiš auto na firmu a budeš ho používať aj súkromne, vstupnú DPHčku si odpočítaš len na 50%. Predmetom článku sú schválené zmeny zákona o DPH a zákona o dani z príjmov, ktoré upravujú odpočítanie DPHčky ako i daňové výdavky pri osobných autách od r. 2026.

ČÍTAJ VIAC

Autorské dielo pre vlastnú eseročku: spoločník, konateľ i zamestnanec v jednom

V diskusii po školení „Eseročka ľudskou rečou“ odznela otázka:

„Máme dvojosobovú eseročku, náš zamestnanec (ktorý je zároveň aj konateľ) tvorí počítačové programy pre našu firmu. Môže si uplatniť autorskú odmenu? Dané programy používame v našej firme pri výrobe.„

Resp. teda:

„Môže si autorskú odmenu – za výhodných podmienok – vyplatiť aj spoločník a konateľ, ktorý je zároveň zamestnancom svojej eseročky?„

Poďme na odpoveď:

ČÍTAJ VIAC

Stravné pre pracovné cesty (i pracovné dni): čísla pre rok 2023-2026

Je jednou z mála položiek, ktorá sa v slovenskej účtovno-daňovej legislatíve nedokladuje bločkom. Jednoducho zamestnancovi/konateľovi/spoločníkovi patrí a to v zákonnej sume – vždy podľa aktuálneho Opatrenia MPSVAR. Čo na jednej strane poskytuje slušne široké možnosti na „nazbieranie“ daňových výdavkov, no zároveň sledovanie týchto častých zmien oberá o focus každého podnikateľa či účtovného-daňového profíka.

A keďže v nedávnych turbulentných rokoch sa tieto sumy menia fakt často – každých pár mesiacov – nech sa páči, prehľad. Aj pre už skončený rok 2023 (ak by ešte niekto dorábal pracovné cesty 😁), aj pre ten prebiehajúci 2024.

ČÍTAJ VIAC

Firemné auto na dovolenke: ako ošetriť súkromné použitie (seriál)

Mať firemné auto na ktorom deklarujete iba firemné jazdy (klienti, účtovník, právnik, nákup tovaru či materiálu) a potom mať v júli či auguste kopu bločkov z maďarských, slovinských a chorvátskych diaľnic je celezle. DPHčku z týchto bločkov si v slovenskom daňovom priznaní k DPH neodpočítate, ani si ju od predmetnej krajiny nemôžete žiadať (keďže jej pravdepodobne nevydeklarujete pracovnú cestu), dokonca nie je ani daňovým výdavkom. Samotné sumy bez DPH tiež nie sú daňovým výdavkom firmy. Po správnosti by bolo dobré a) nielenže si zodpovedajúce sumy neuznať ako daňový výdavok firmy, ale aj b) dané sumy dodaniť ako nepeňažný príjem spoločníka. Nesympatickým spôsobom (položka vo výplatnej páske, odvody do SP + ZP za firmu i spoločníka ako aj preddavok na daň z príjmov).

Poďme na možné spôsoby, ako súkromné použitie firemného auta ošetriť korektne. No je toho celkom dosť. Taký ja už som. Alebo: také košaté, pestré a rozsiahle sú slovenské podnikateľské a daňové predpisy🙂 Začnem písať stručný prehľad a je z toho román 🙂

ČÍTAJ VIAC