Biznis ide a prináša výsledky, čo však teraz s rastúcim majetkom firmy nad rámec súkromných potrieb majiteľov?
Pravidelne nastavujem a školím tému „Ako dostať peniaze DO a hlavne Z eseročky“. Tentoraz to posunieme ďalej: Kedy a prečo nechať peniaze vo firme? A čo s nimi ďalej?
“Koľko zarobím cez Airbnb či Booking? Prepočítaj mi to, ako to vychádza a čo je najlepšie”. Stala sa nedávno takáto otázka. Lenže prepočty sú až krok 2. Prvým krokom je zorientovať sa v možných cestách, ktoré pokryjú tvoje podnikanie. Nevymyslel som to ja – takéto zložité to máme v SR aj EÚ (DPHčkové pravidlá nastavuje EÚ).
Najprv musíš vedieť:
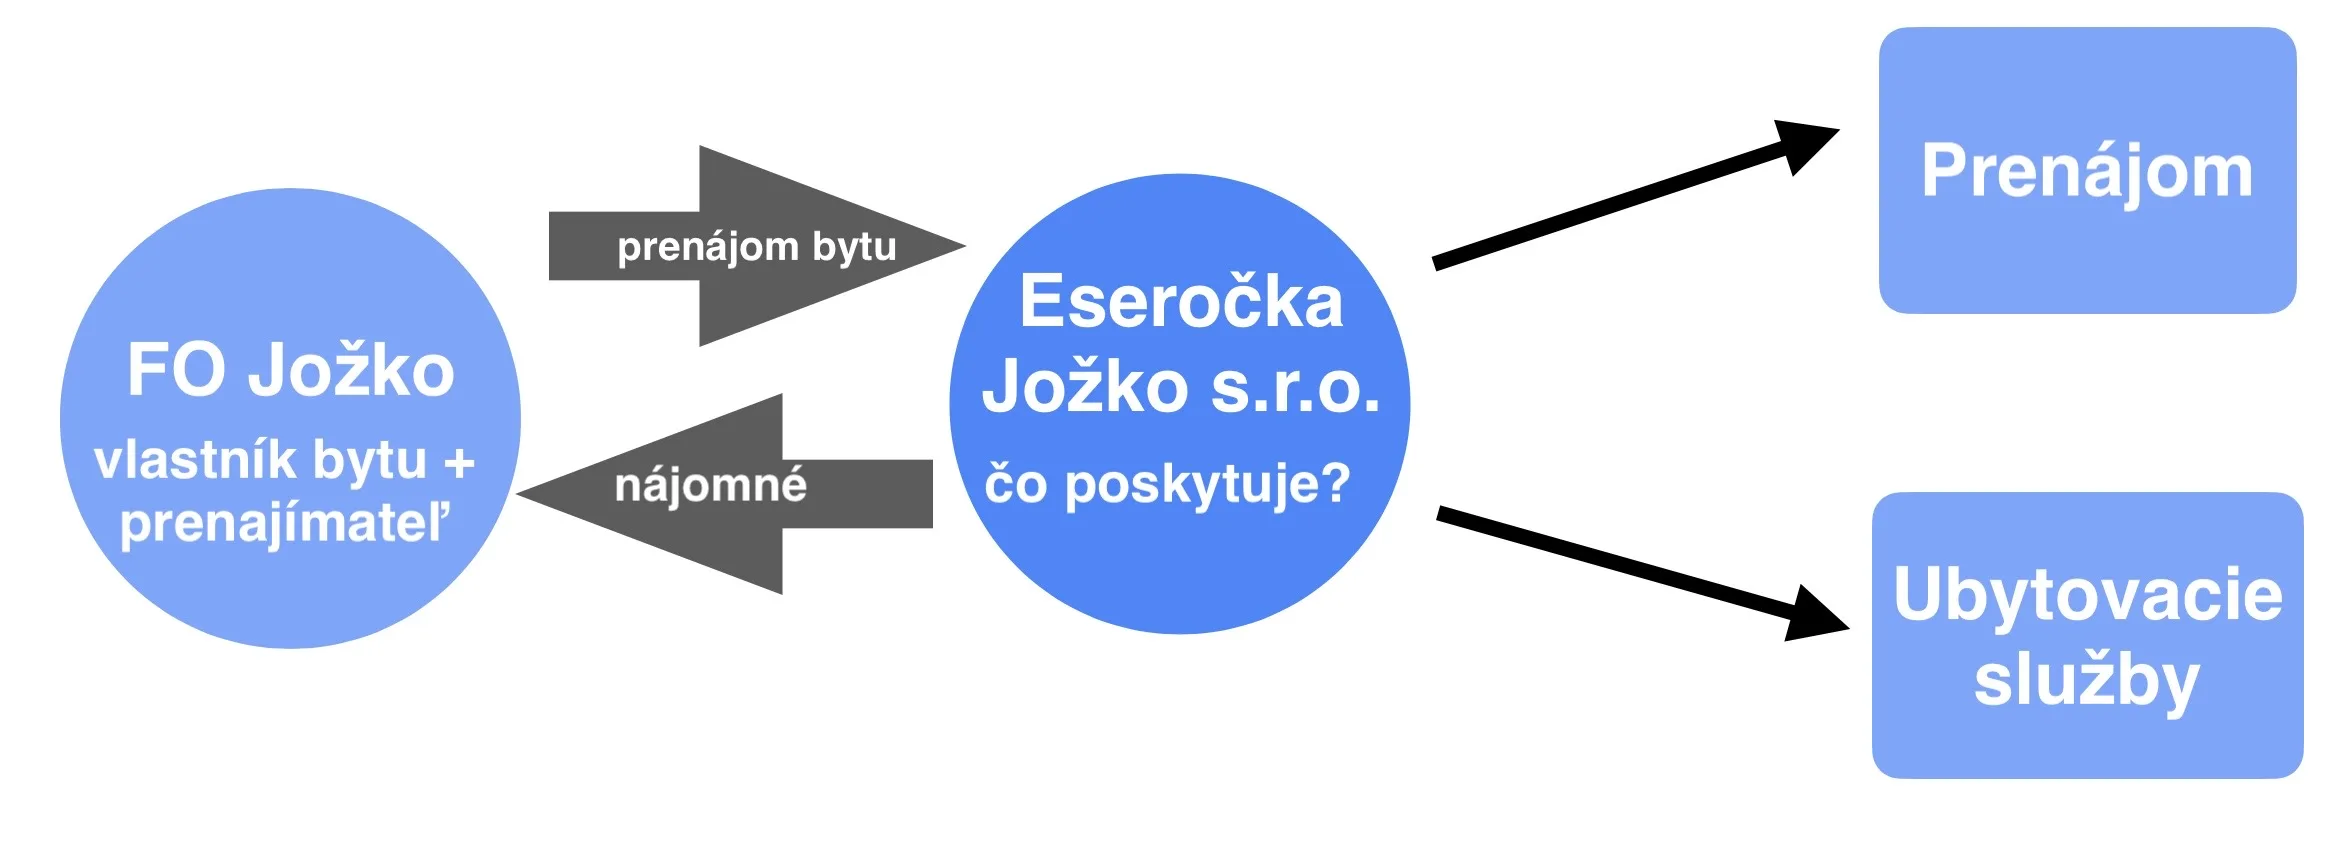
o akú službu pôjde – ubytovanie či prenájom?
potom: poskytuje ju fyzická osoba alebo právnická osoba?
ak teda právnická (napr. eseročka) – nehnuteľnosť vlastní alebo ju má prenajatú od niekoho iného?
Každá z týchto možností má iné pravidlá pre daň z príjmov, výdavky, odvody aj DPH. Až keď správne vyberieme režim a štruktúru, má zmysel spustiť tabuľku a porovnávať čísla.
“Môžem si eseročku založiť za účelom kúpy a držby zlata? Ako sa dostanem k peniazom?” takúto otázku som dostal na školení “Ako dostať peniaze DO/Z eseročky”. Téma je trochu nichová, ale pekná a fandím. A vieme si na nej celkom stručne ilustrovať fungovanie eseročky.
Minulý článok vzbudil trochu vášne. Prečo by “jazdy do práce” nemali byť biznis jazdami na účely odpočítania DPH – keď už nimi sú na účely cestovných náhrad pre konateľov. No prišiel aj opačný názor: na takejto ceste predsa nedochádza ani k výkonu “práce” či činnosti, no ani k vstupu za účelom dosahovania príjmov. Vyber si🙂
Dnes vynecháme tému DPH. Zaujímajú ma cestovné náhrady za cesty konateľa. Za účelom 1) výberu peňazí z eseročky bez daní a odvodov + 2) daňových výdavkov eseročky.
Prekvapenie, rozhorčenie, šok, slzy v očiach. Nechuť pracovať či podnikať ďalej. Hnev na štát, zákony a občas aj účtovníka. Asi takto je možné opísať pocity podnikateľov, ktorí v lete 2018 otvorili obálky od Finančnej správy, v ktorých ich daniari vyzývajú k úhrade úrokov z omeškania z nezaplatených preddavkov na daň z príjmov ešte za roky 2014 a 2015. Ešte raz (čítaj pozorne): podnikatelia tie preddavky už zaplatili a to vo forme celkovej dane po skončení roka. Keďže však ešte v priebehu práve tohto dávno uzatvoreného roka mali na túto budúcu daň platiť preddavky, daniari šikovne vypočítali zákonný úrok z omeškania za dni omeškania a vyrubili ho. Po niekoľkých rokoch: áno, zákon im to umožňuje. No počkať si pár rokov a – aj napriek tomu, že dané peniaze už štát dávno má – z vtedy dlžnej sumy vyrubiť úrok je číre svinstvo.
Aktuálne môže štát v takomto prípade vyrubiť úroky maximálne do konca roka nasledujúceho po roku, v ktorom bola daň zaplatená. Aspoň niečo. S preddavkami to však nikdy nebolo jednoduché – najmä s pravidlami pre ich výpočet a sledovanie. Prejdime si ich teda aspoň nahrubo.
Uplatňuješ si 100%ný odpočet a ohlási sa daňová kontrola. Tá letná, zameraná na autá, pri ktorých sa ich majiteľ rozhodol odpočítavať 100% (lebo ich používa na biznis). A ktoré občas vidno pri škôlke, kupku či na diaľnici k moru. Aké máš možnosti?
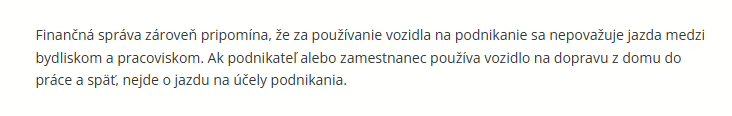
“za používanie vozidla na podnikanie sa nepovažuje jazda medzi bydliskom a pracoviskom. Ak podnikateľ alebo zamestnanec používa vozidlo na dopravu z domu do práce a späť, nejde o jazdu na účely podnikania“ – toto zverejnila Finančná správa. Iba tak, na webe. Čo je samozrejme výklad bez akejkoľvek právnej záväznosti. No prvýkrát niečo k téme, čo je vlastne “používanie auta na podnikanie”.
Za prvé mesiace 2026 už totiž mnohí podnikatelia píšu (či programujú) jazdy na podnikanie, aby si uplatnili 100% né odpočítanie DPH z kúpy či prevádzky firemného auta. Lebo chcú. 100%nú DPHčku je totiž možné si odpočítať iba v prípade ak
evidencia existuje
všetky jazdy sú “na podnikanie“.
A nesmelo si myslím, že “jazdu do práce” tam mnohí budú mať. “Veď chodím do práce, tak čo mi môžu”.
Fakt: ktoré jazdy sú tie “na podnikanie”? Prejdeme si, čo hovorí zákon o DPH, či je nejasnosť v prospech alebo neprospech podnikateľa a či sa radšej vybrať “režim 50%”