Biznis ide a prináša výsledky, čo však teraz s rastúcim majetkom firmy nad rámec súkromných potrieb majiteľov?
Pravidelne nastavujem a školím tému „Ako dostať peniaze DO a hlavne Z eseročky“. Tentoraz to posunieme ďalej: Kedy a prečo nechať peniaze vo firme? A čo s nimi ďalej?
„Koľko zarobím cez Airbnb či Booking? Prepočítaj mi to, ako to vychádza a čo je najlepšie“. Stala sa nedávno takáto otázka. Lenže prepočty sú až krok 2. Prvým krokom je zorientovať sa v možných cestách, ktoré pokryjú tvoje podnikanie. Nevymyslel som to ja – takéto zložité to máme v SR aj EÚ (DPHčkové pravidlá nastavuje EÚ).
Najprv musíš vedieť:
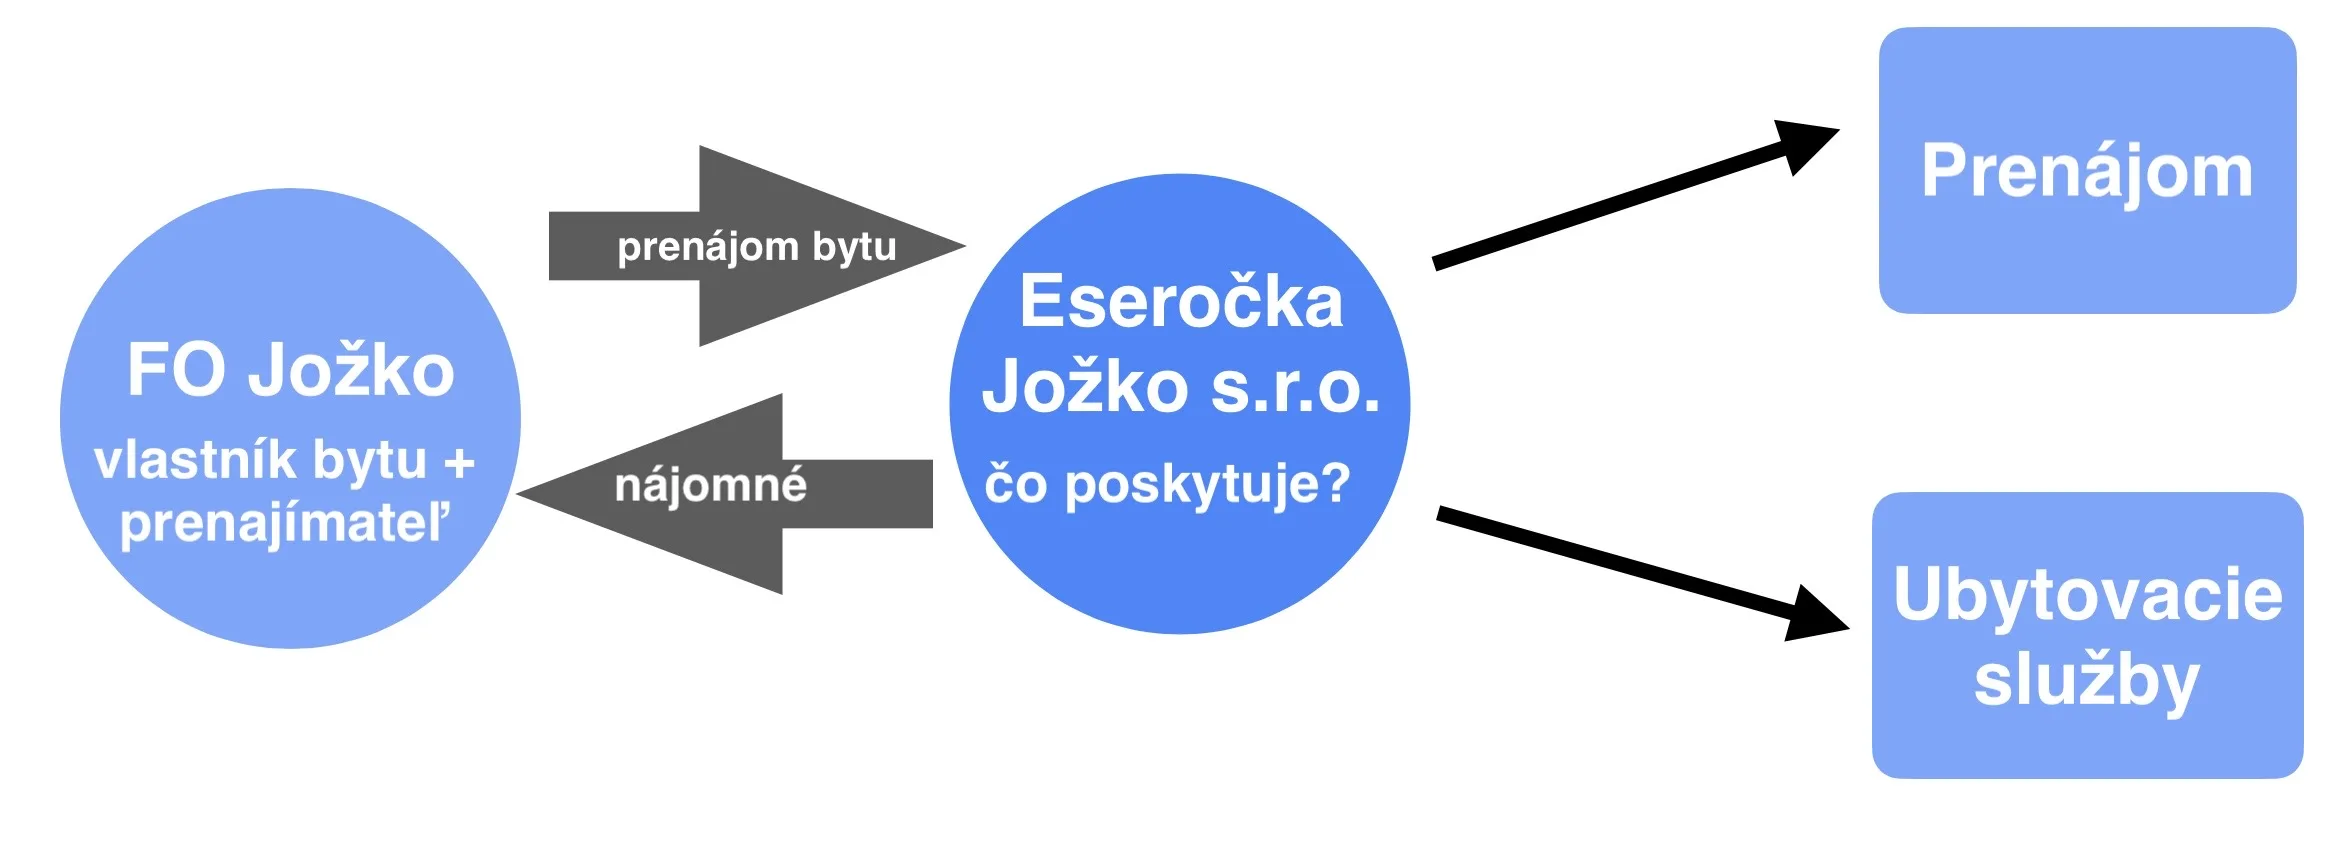
o akú službu pôjde – ubytovanie či prenájom?
potom: poskytuje ju fyzická osoba alebo právnická osoba?
ak teda právnická (napr. eseročka) – nehnuteľnosť vlastní alebo ju má prenajatú od niekoho iného?
Každá z týchto možností má iné pravidlá pre daň z príjmov, výdavky, odvody aj DPH. Až keď správne vyberieme režim a štruktúru, má zmysel spustiť tabuľku a porovnávať čísla.
Jednou z častých scenárov v praxi IT špecialistov je „prechod na autorskú licenčnú zmluvu“. Obchodno-právna zmluva na služby zo živnostníkom sa ukončí a od určitého bodu obchod prebieha medzi autorom a nadobúdateľom licencie k autorskému dielu. Prípadne sa urobí opatrnejšia zmiešaná zmluva – kombo živnostníka + autora. Takýto prechod má svoje „fajné“ výhody (ak ma čítate alebo sa občas ukážete na školení, viete). No ale poďme k nevýhodám: slovenský daňový bonus na deti a ultrajebnuté podmienky na jeho získanie.
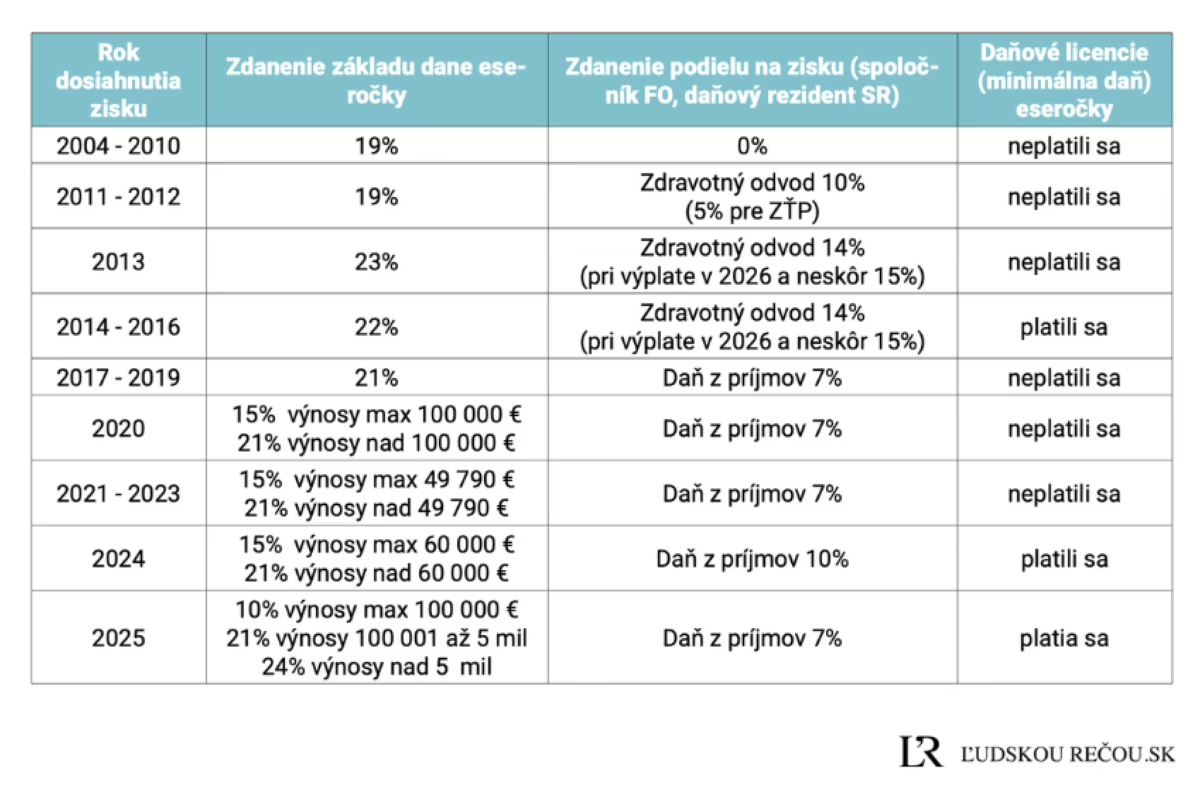
Pokus o stabilné a predvídateľné podnikateľské prostredie môže vyzerať aj takto. V tabuľke uvádzam „príbeh“ – či priebeh – toho, aké dane či odvody sa v SR platili či platia:
zo základu dane na úrovni eseročky
z dividendy, vyplatenej spoločníkovi (FO, daňový rezident SR)
Vtip je aj v tom, že ak si chcete vyplatiť dividendu v súčasnosti či budúcnosti, pri výplate musíte zabezpečiť zrážku dane či odvodu podľa roku, ZA ktorý sa predmetný zisk dosiahol.
Keď ma nejakú dobu čítate, viete, že prepočty v zmysle „koľko mi ostane v čistom, ak som živnostník vs eseročka“ nepovažujem za výpovedné. Lebo živnosť a eseročka sú 2 samostatné svety – prvý jednoduchý, druhý zložitý ako sviňa. Môj základný prehľad o fungovaní eseročky má viac ako 15 hodín. A tiež: premenných na zváženie je slušne veľa. Ale čo už, rešpektujem realitu. Možno si ešte zo starých čias pamätáte živnostníčku Júliu. Pred rokom 2026 znovu zvažuje: chce sa mi šéfovať vlastnej eseročke?