Airbnb, booking a dane: podnikať ako fyzická osoba alebo eseročka?

„Koľko zarobím cez Airbnb či Booking? Prepočítaj mi to, ako to vychádza a čo je najlepšie“. Stala sa nedávno takáto otázka. Lenže prepočty sú až krok 2. Prvým krokom je zorientovať sa v možných cestách, ktoré pokryjú tvoje podnikanie. Nevymyslel som to ja – takéto zložité to máme v SR aj EÚ (DPHčkové pravidlá nastavuje EÚ). 

Najprv musíš vedieť:

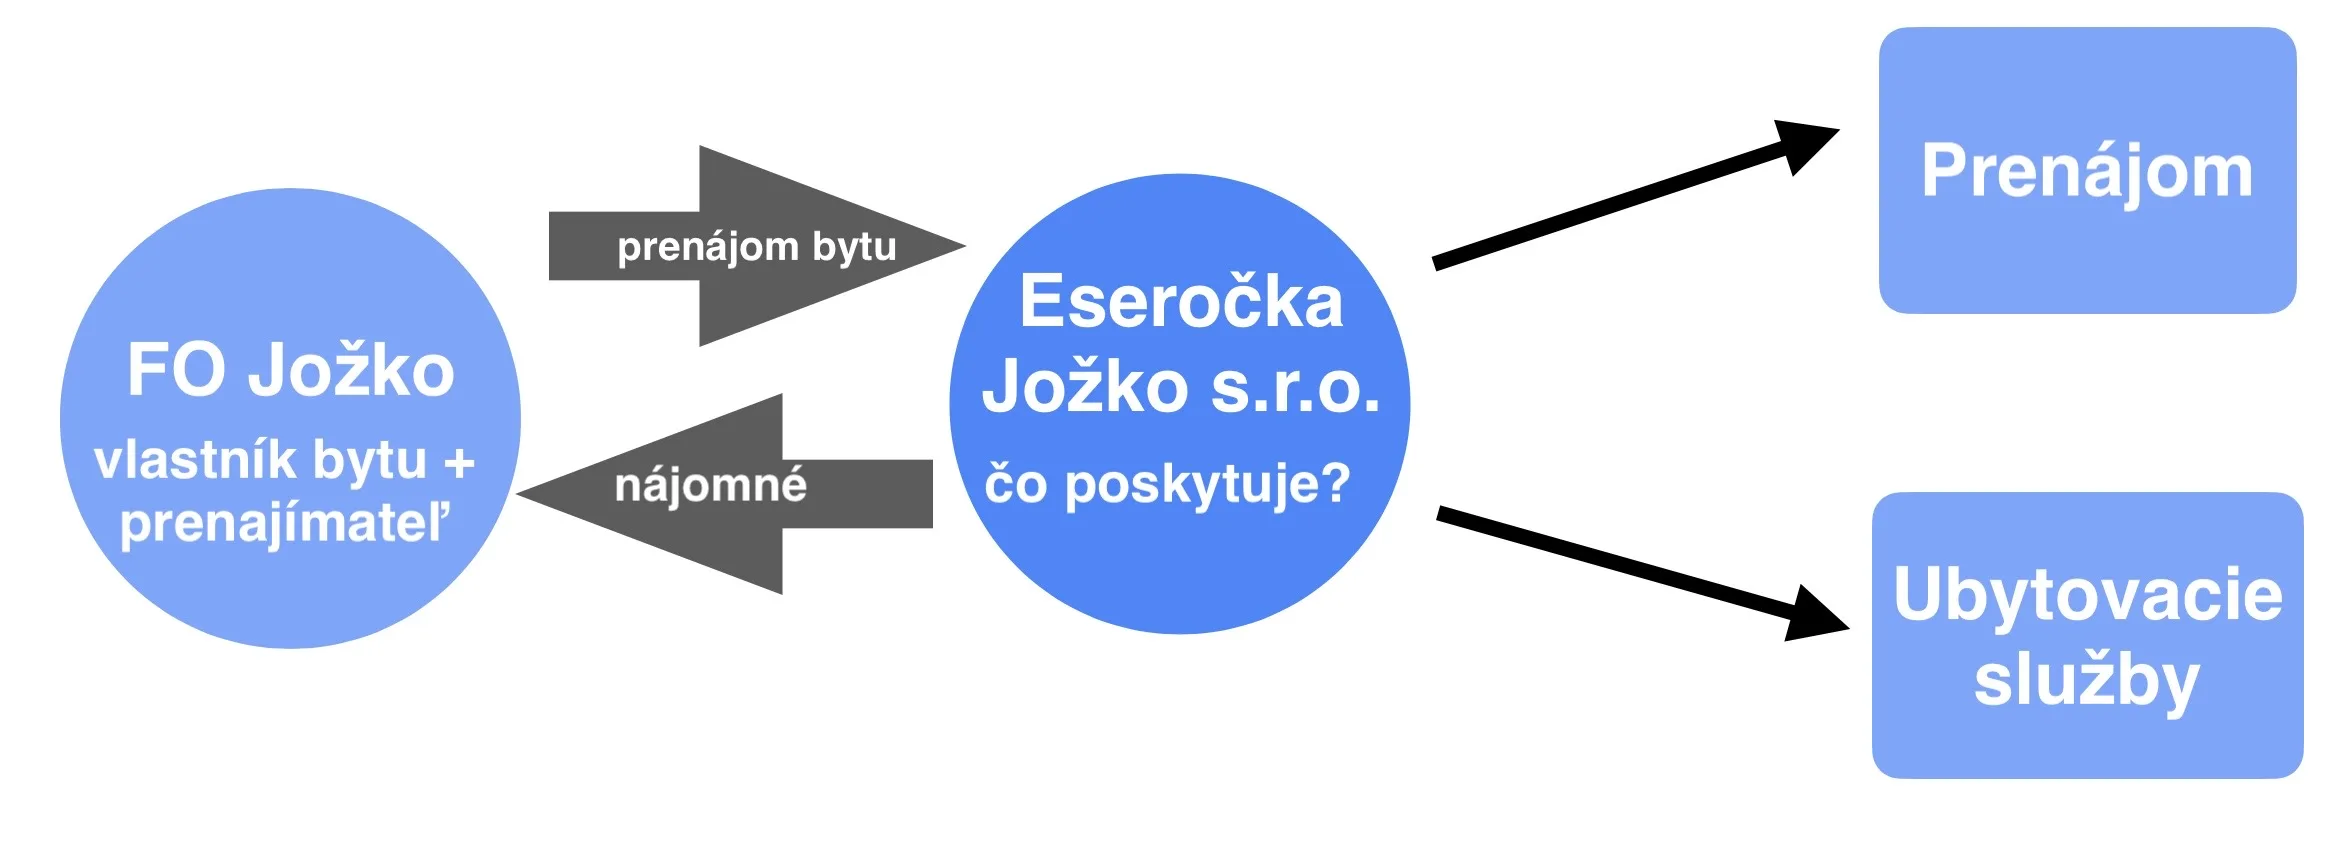
  • o akú službu pôjde – ubytovanie či prenájom?
  • potom: poskytuje ju fyzická osoba alebo právnická osoba?
  • ak teda právnická (napr. eseročka) – nehnuteľnosť vlastní alebo ju má prenajatú od niekoho iného?

Každá z týchto možností má iné pravidlá pre daň z príjmov, výdavky, odvody aj DPH. Až keď správne vyberieme režim a štruktúru, má zmysel spustiť tabuľku a porovnávať čísla.

ČÍTAJ VIAC

Hack „živnosť + eseročka“ 2026 a 2027

Štruktúra „živnosť + eseročka“ je v SR obľúbená, hoci nie vždy úplne kóšer. Od r. 2026 ju „zamiešali“ 2 legislatívne novinky:

  • mikroodvody do Sociálnej poisťovne (platí ich živnostník)
  • riziko, že viac subjektov jedného podnikateľa daňový úrad posúdi a zaregistruje ako jednu DPH skupinu

Poďme na to. Výhody, nevýhody, riziká a hlavne čísla a úspory.

ČÍTAJ VIAC

Autá, DPHčka a daňová kontrola: ako na to?

Uplatňuješ si 100%ný odpočet a ohlási sa daňová kontrola. Tá letná, zameraná na autá, pri ktorých sa ich majiteľ rozhodol odpočítavať 100% (lebo ich používa na biznis). A ktoré občas vidno pri škôlke, kupku či na diaľnici k moru. Aké máš možnosti?

ČÍTAJ VIAC

Ako použiť eseročku na investíciu do zlata (návod)

„Môžem si eseročku založiť za účelom kúpy a držby zlata? Ako sa dostanem k peniazom?“ takúto otázku som dostal na školení „Ako dostať peniaze DO/Z eseročky“. Téma je trochu nichová, ale pekná a fandím. A vieme si na nej celkom stručne ilustrovať fungovanie eseročky.

ČÍTAJ VIAC

Cesty konateľa z bytu do kancelárie 2026: analýza+ praktická tabuľka

Minulý článok vzbudil trochu vášne. Prečo by „jazdy do práce“ nemali byť biznis jazdami na účely odpočítania DPH – keď už nimi sú na účely cestovných náhrad pre konateľov. No prišiel aj opačný názor: na takejto ceste predsa nedochádza ani k výkonu „práce“ či činnosti, no ani k vstupu za účelom dosahovania príjmov. Vyber si🙂

Dnes vynecháme tému DPH. Zaujímajú ma cestovné náhrady za cesty konateľa. Za účelom 1) výberu peňazí z eseročky bez daní a odvodov + 2) daňových výdavkov eseročky.

ČÍTAJ VIAC

Jazdy „do práce“: sú biznis jazdami pre plné odpočítanie DPHčky?

„za používanie vozidla na podnikanie sa nepovažuje jazda medzi bydliskom a pracoviskom. Ak podnikateľ alebo zamestnanec používa vozidlo na dopravu z domu do práce a späť, nejde o jazdu na účely podnikania„ – toto zverejnila Finančná správa. Iba tak, na webe. Čo je samozrejme výklad bez akejkoľvek právnej záväznosti. No prvýkrát niečo k téme, čo je vlastne „používanie auta na podnikanie“.

Za prvé mesiace 2026 už totiž mnohí podnikatelia píšu (či programujú) jazdy na podnikanie, aby si uplatnili 100% né odpočítanie DPH z kúpy či prevádzky firemného auta. Lebo chcú. 100%nú DPHčku je totiž možné si odpočítať iba v prípade ak

  1. evidencia existuje
  2. všetky jazdy sú „na podnikanie„.

A nesmelo si myslím, že „jazdu do práce“ tam mnohí budú mať. „Veď chodím do práce, tak čo mi môžu“.

Fakt: ktoré jazdy sú tie „na podnikanie“? Prejdeme si, čo hovorí zákon o DPH, či je nejasnosť v prospech alebo neprospech podnikateľa a či sa radšej vybrať „režim 50%“

ČÍTAJ VIAC

Autor vs daňový bonus na deti: prečo je niekedy sa lepšie vykašlať na 2 400 EUR (prípadová štúdia)

Jednou z častých scenárov v praxi IT špecialistov je „prechod na autorskú licenčnú zmluvu“. Obchodno-právna zmluva na služby zo živnostníkom sa ukončí a od určitého bodu obchod prebieha medzi autorom a nadobúdateľom licencie k autorskému dielu. Prípadne sa urobí opatrnejšia zmiešaná zmluva – kombo živnostníka + autora. Takýto prechod má svoje „fajné“ výhody (ak ma čítate alebo sa občas ukážete na školení, viete). No ale poďme k nevýhodám: slovenský daňový bonus na deti a ultrajebnuté podmienky na jeho získanie.

ČÍTAJ VIAC