Airbnb, booking a dane: podnikať ako fyzická osoba alebo eseročka?

„Koľko zarobím cez Airbnb či Booking? Prepočítaj mi to, ako to vychádza a čo je najlepšie“. Stala sa nedávno takáto otázka. Lenže prepočty sú až krok 2. Prvým krokom je zorientovať sa v možných cestách, ktoré pokryjú tvoje podnikanie. Nevymyslel som to ja – takéto zložité to máme v SR aj EÚ (DPHčkové pravidlá nastavuje EÚ). 

Najprv musíš vedieť:

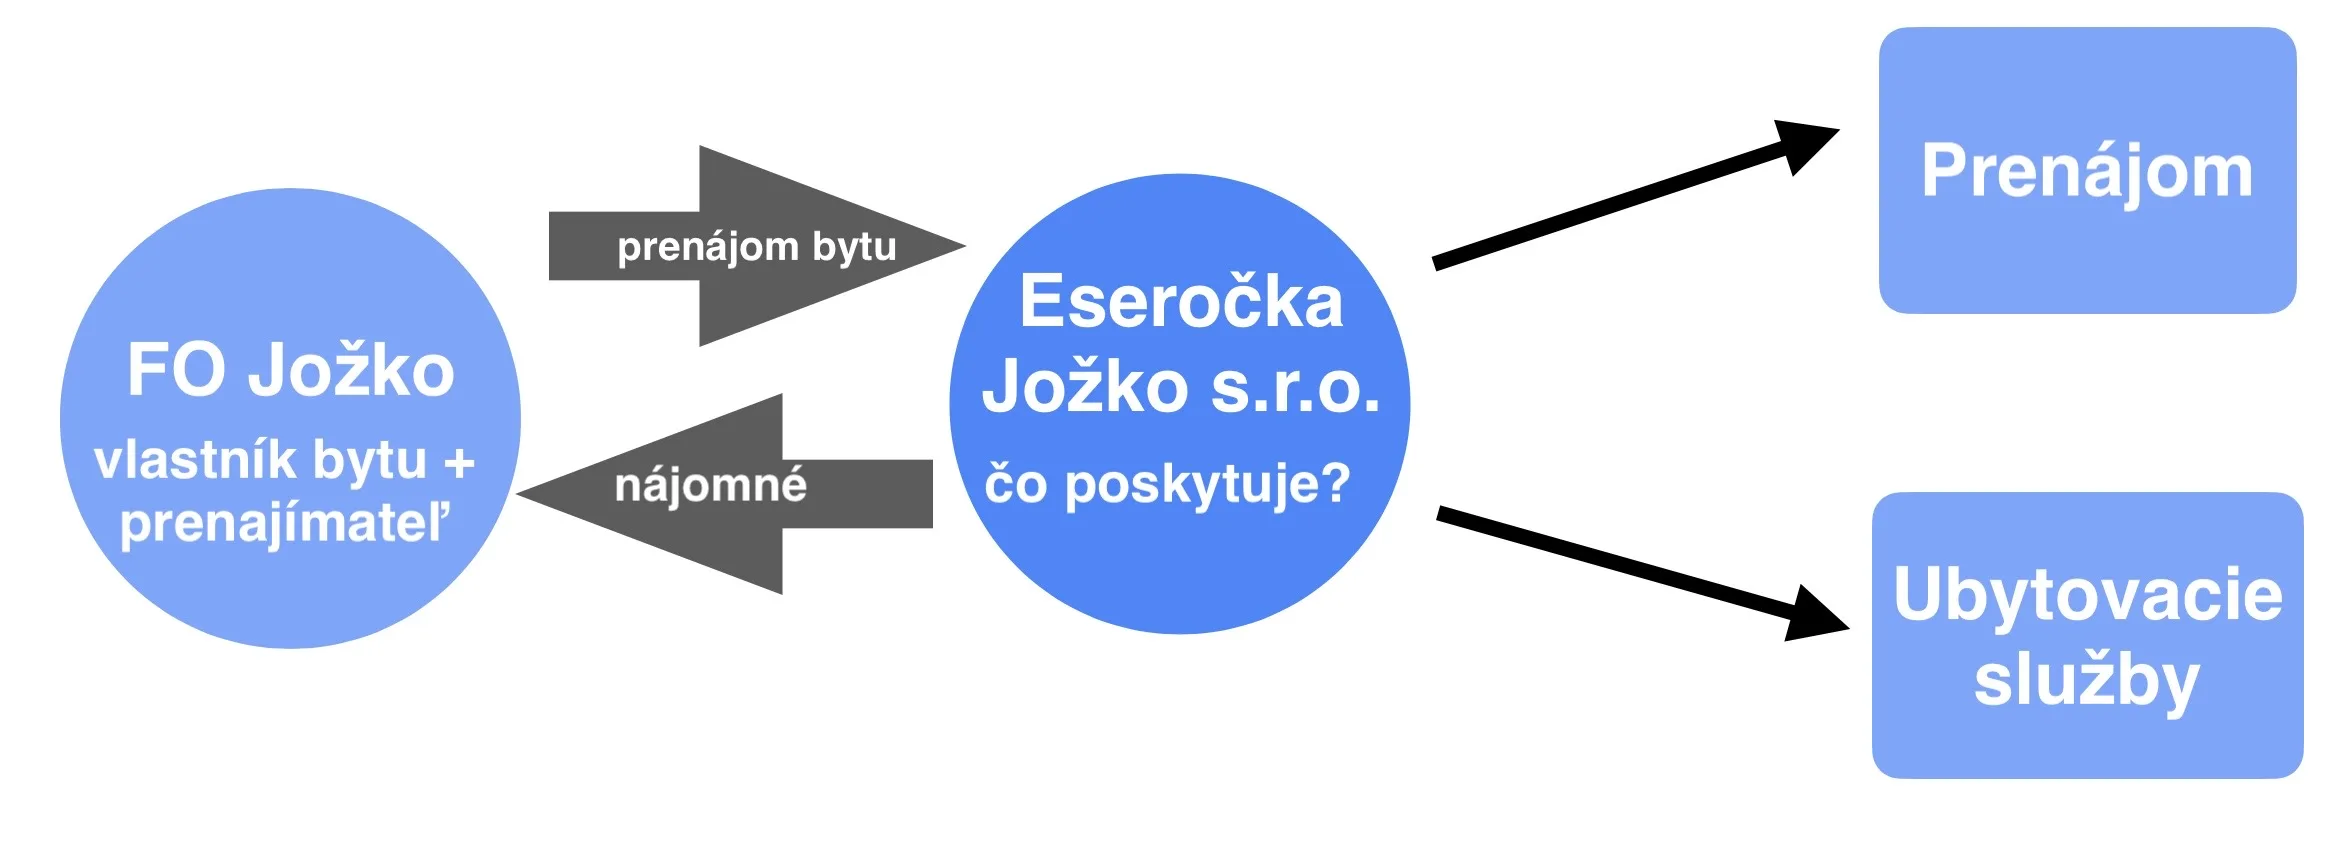
  • o akú službu pôjde – ubytovanie či prenájom?
  • potom: poskytuje ju fyzická osoba alebo právnická osoba?
  • ak teda právnická (napr. eseročka) – nehnuteľnosť vlastní alebo ju má prenajatú od niekoho iného?

Každá z týchto možností má iné pravidlá pre daň z príjmov, výdavky, odvody aj DPH. Až keď správne vyberieme režim a štruktúru, má zmysel spustiť tabuľku a porovnávať čísla.

ČÍTAJ VIAC

Hack „živnosť + eseročka“ 2026 a 2027

Štruktúra „živnosť + eseročka“ je v SR obľúbená, hoci nie vždy úplne kóšer. Od r. 2026 ju „zamiešali“ 2 legislatívne novinky:

  • mikroodvody do Sociálnej poisťovne (platí ich živnostník)
  • riziko, že viac subjektov jedného podnikateľa daňový úrad posúdi a zaregistruje ako jednu DPH skupinu

Poďme na to. Výhody, nevýhody, riziká a hlavne čísla a úspory.

ČÍTAJ VIAC

Cesty konateľa z bytu do kancelárie 2026: analýza+ praktická tabuľka

Minulý článok vzbudil trochu vášne. Prečo by „jazdy do práce“ nemali byť biznis jazdami na účely odpočítania DPH – keď už nimi sú na účely cestovných náhrad pre konateľov. No prišiel aj opačný názor: na takejto ceste predsa nedochádza ani k výkonu „práce“ či činnosti, no ani k vstupu za účelom dosahovania príjmov. Vyber si🙂

Dnes vynecháme tému DPH. Zaujímajú ma cestovné náhrady za cesty konateľa. Za účelom 1) výberu peňazí z eseročky bez daní a odvodov + 2) daňových výdavkov eseročky.

ČÍTAJ VIAC

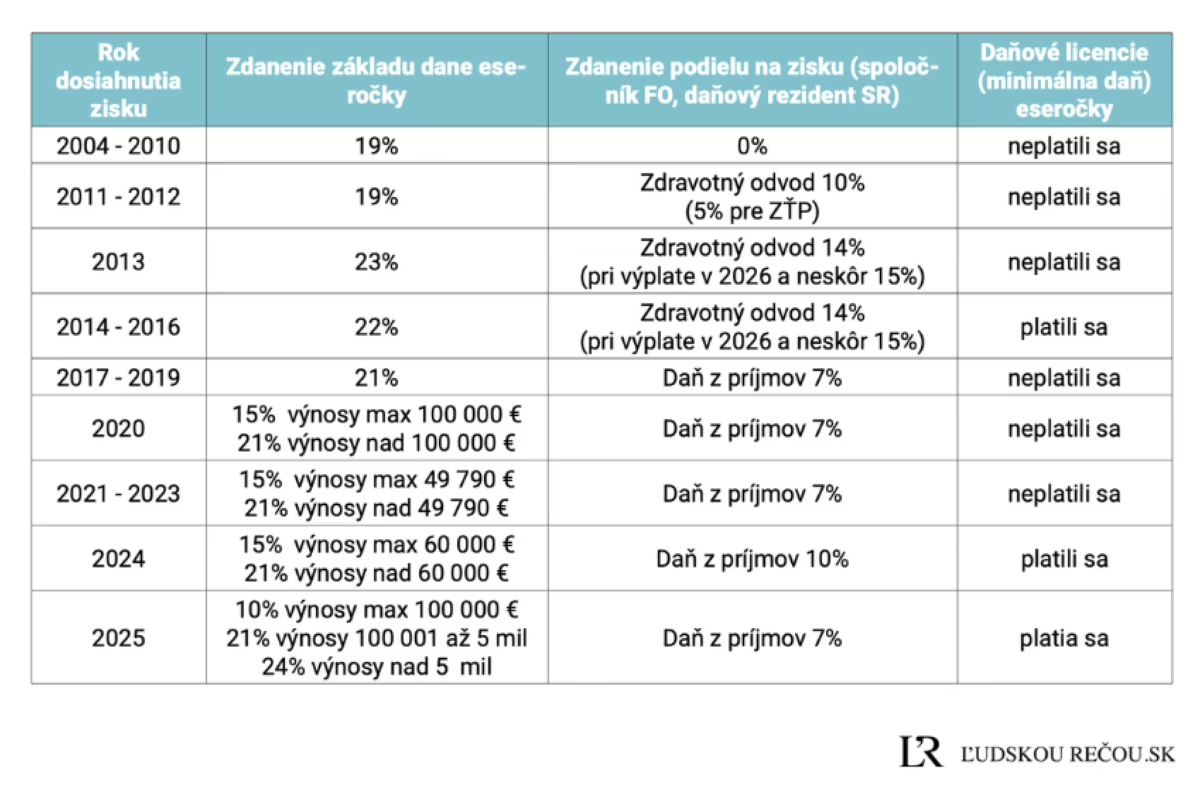
„Chcem si vyplatiť dividendu“. Sadzby pre zdanenie eseročky i spoločníka 2004 – 2025

Pokus o stabilné a predvídateľné podnikateľské prostredie môže vyzerať aj takto. V tabuľke uvádzam „príbeh“ – či priebeh – toho, aké dane či odvody sa v SR platili či platia:

  • zo základu dane na úrovni eseročky
  • z dividendy, vyplatenej spoločníkovi (FO, daňový rezident SR)

Vtip je aj v tom, že ak si chcete vyplatiť dividendu v súčasnosti či budúcnosti, pri výplate musíte zabezpečiť zrážku dane či odvodu podľa roku, ZA ktorý sa predmetný zisk dosiahol.

Tabuľka je úryvkom z webináru „Ako si vyplatiť zisk: Tipy & triky“ ako aj z Knihy „Ako si rozdeliť zisk: pravidlá, limity, zdanenie i účtovanie“

Vlastná eseročka 2026? Živnostníčka Júlia (zas) prepočítava

Keď ma nejakú dobu čítate, viete, že prepočty v zmysle „koľko mi ostane v čistom, ak som živnostník vs eseročka“ nepovažujem za výpovedné. Lebo živnosť a eseročka sú 2 samostatné svety – prvý jednoduchý, druhý zložitý ako sviňa. Môj základný prehľad o fungovaní eseročky má viac ako 15 hodín. A tiež: premenných na zváženie je slušne veľa. Ale čo už, rešpektujem realitu. Možno si ešte zo starých čias pamätáte živnostníčku Júliu. Pred rokom 2026 znovu zvažuje: chce sa mi šéfovať vlastnej eseročke?

ČÍTAJ VIAC

Auto v podnikaní 2026: 50%-ná DPH a náklady

Povedzme si rovno: autá sa v malých eseročkách používajú väčšinou na súkromné a rodinné účely, preto je orezanie možných daňových úľav aj celkom fér. Ak od r. 2026 kúpiš auto na firmu a budeš ho používať aj súkromne, vstupnú DPHčku si odpočítaš len na 50%. Predmetom článku sú schválené zmeny zákona o DPH a zákona o dani z príjmov, ktoré upravujú odpočítanie DPHčky ako i daňové výdavky pri osobných autách od r. 2026.

ČÍTAJ VIAC

Autorské dielo pre vlastnú eseročku: spoločník, konateľ i zamestnanec v jednom

V diskusii po školení „Eseročka ľudskou rečou“ odznela otázka:

„Máme dvojosobovú eseročku, náš zamestnanec (ktorý je zároveň aj konateľ) tvorí počítačové programy pre našu firmu. Môže si uplatniť autorskú odmenu? Dané programy používame v našej firme pri výrobe.„

Resp. teda:

„Môže si autorskú odmenu – za výhodných podmienok – vyplatiť aj spoločník a konateľ, ktorý je zároveň zamestnancom svojej eseročky?„

Poďme na odpoveď:

ČÍTAJ VIAC