Dodávky slovenských podnikateľov do zahraničia majú v jednotlivých výkazoch pre DPH rôzne zobrazenie. Pre správne posúdenie – v ktorej krajine sa nachádza miesto dodania, kto obchod zdaňuje a hlavne v ktorom výkaze sa dodávka uvádza – je v prvom kroku potrebné určiť, či ide o predaj tovaru alebo služby. Pre DPH je to totiž dôležitý rozdiel.
Články
Nákupy z Alzy: ako ich uviesť a ako odpočítať DPH
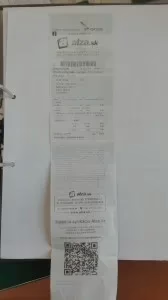
S bločkom, resp. faktúrou za nákup z internetového obchodu sa už stretol asi každý účtovník. Nie, toto nie je reklama, ale pri pohľade na ďalší z nich mi napadlo, že sa na ňom toho dá pekne ilustrovať veľa. Ako takýto „bloček“ uviesť do daňového priznania k DPH a ako do kontrolného výkazu? A vôbec – čo s DPH?
Slovenský a zahraničný platiteľ DPH či neplatiteľ DPH: kedy (ne) podávajú priznania a výkazy?
Od začiatku roka 2014 sa v súvislosti s agendou DPH podávajú hneď 3 druhy výkazov – daňové priznanie k DPH, kontrolný výkaz a súhrnný výkaz. Každý z nich má iný cieľ, inú štruktúru a dokonca ho rôzne typy podnikateľov podávajú za rôznych podmienok. Ako a kedy podávajú jednotlivé výkazy slovenskí platitelia DPH, zahraničné firmy registrované pre DPH v SR a ostatné firmy registrované pre DPH ako neplatitelia DPH?
Pracovná cesta v zahraničí, cestovné náhrady a pohonné hmoty: dá sa DPH odpočítať?
Kontaktoval ma podnikateľ z Bratislavy, či si môže odpočítať DPH z nákupu pohonných hmôt do automobilu natankovaných a kúpených v Rakúsku – vraj je to tam lacnejšie a ak nebude problém, bude tam tankovať pravidelne. V rovnaký týždeň som zas riešil prípad, kedy podnikateľ natankoval čosi počas pracovnej cesty v Českej republike. Kedy sa DPH zo zahraničného nákupu odpočítať dá, kedy nedá a kedy je potrebné žiadať o vrátenie?
Právo na odpočítanie DPH pri prijatej službe zo zahraničia – faktúra nie je potrebná
Odpočítanie DPH z nákupených vstupov podmieňuje zákon o DPH existenciou faktúry od dodávateľa – inak povedané: slovenská firma-platiteľ DPH, ktorá si chce uplatniť právo na odpočítanie DPH, musí mať k dispozícii faktúru od dodávateľa daného tovaru či služby. Toto pravidlo sa týka najmä faktúry od slovenského dodávateľa s fakturovanou DPH (najbežnejší obchod), no aj faktúry od zahraničného dodávateľa, ktorý dodáva tovar (podrobne som to rozpísal v samostatnom článku) či dokonca dovozného dokladu z colnice. V jedinom prípade však faktúra potrebná nie je – pri nákupe služby zo zahraničia.
Nadobudnutie tovaru z EÚ – uvádzanie v daňovom priznaní k DPH a v kontrolnom výkaze
Princíp nadobudnutia tovaru z iného členského štátu EÚ – tj samozdanenia pri nákupe a následného odpočítania DPH na vstupe – je pomerne jednoduchý. Komplikovanejšie je však uvádzanie takejto inak bežnej dodávky v daňovom priznaní k DPH. Najčastejšími otázkami sú: Podľa akého dátumu uvádzať dodávku do daňového priznania k DPH? Kedy vzniká daňová povinnosť? Kedy má firma nárok na odpočítanie k DPH? V kontrolnom výkaze sa tento obchod uvádza pre zmenu ďalším rozdielnym spôsobom.
Daňové priznanie k DPH, kontrolný výkaz, súhrnný výkaz – aký je rozdiel?
Plnohodnotný platiteľ DPH môže – resp. viacmenej musí – za väčšinu kalendárnych mesiacov či štvrťrokov poslať daňovému úradu až 3 výkazy. Termíny, do ktorých tak musí urobiť, sú na prvý pohľad rovnaké, no pri podrobnejšom pohľade nájdeme dôležité rozdiely: