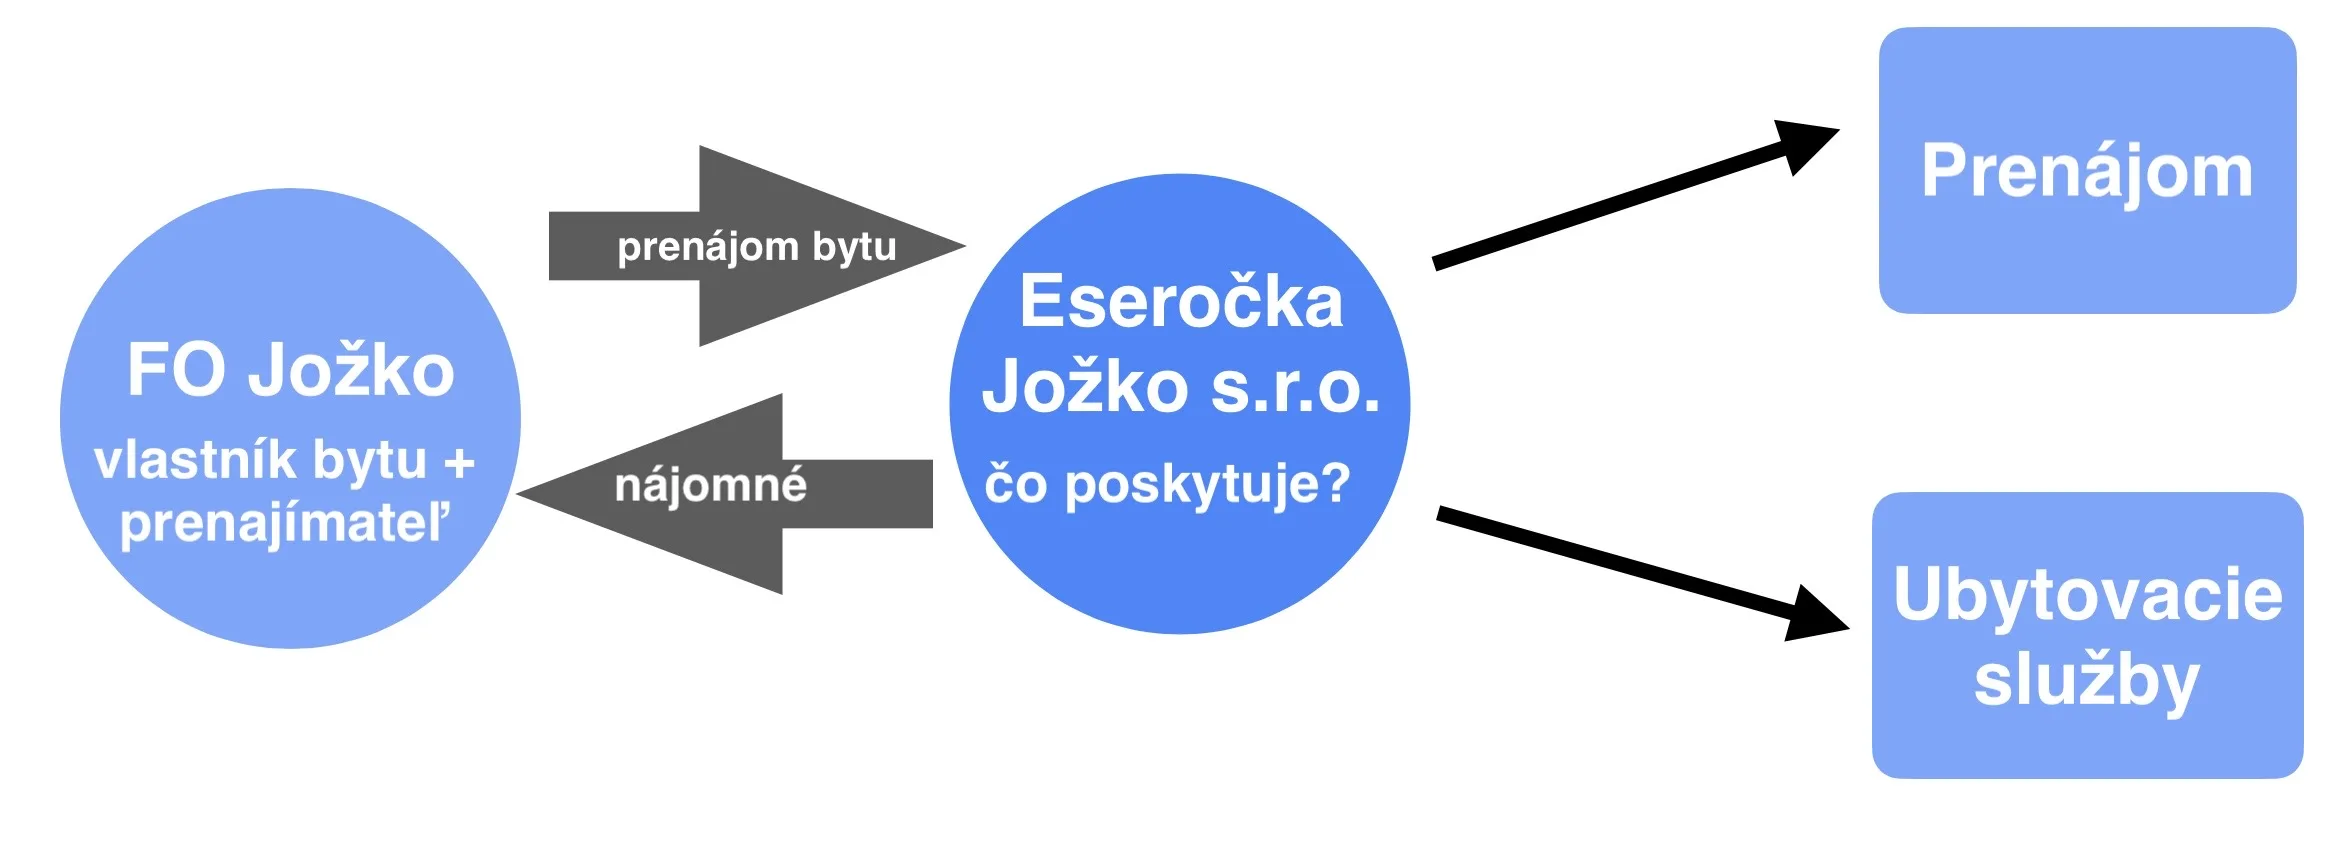
“Koľko zarobím cez Airbnb či Booking? Prepočítaj mi to, ako to vychádza a čo je najlepšie”. Stala sa nedávno takáto otázka. Lenže prepočty sú až krok 2. Prvým krokom je zorientovať sa v možných cestách, ktoré pokryjú tvoje podnikanie. Nevymyslel som to ja – takéto zložité to máme v SR aj EÚ (DPHčkové pravidlá nastavuje EÚ).
Najprv musíš vedieť:
- o akú službu pôjde – ubytovanie či prenájom?
- potom: poskytuje ju fyzická osoba alebo právnická osoba?
- ak teda právnická (napr. eseročka) – nehnuteľnosť vlastní alebo ju má prenajatú od niekoho iného?
Každá z týchto možností má iné pravidlá pre daň z príjmov, výdavky, odvody aj DPH. Až keď správne vyberieme režim a štruktúru, má zmysel spustiť tabuľku a porovnávať čísla.
Byt vlastní + tiež prenajíma/ubytováva fyzická osoba (FO)
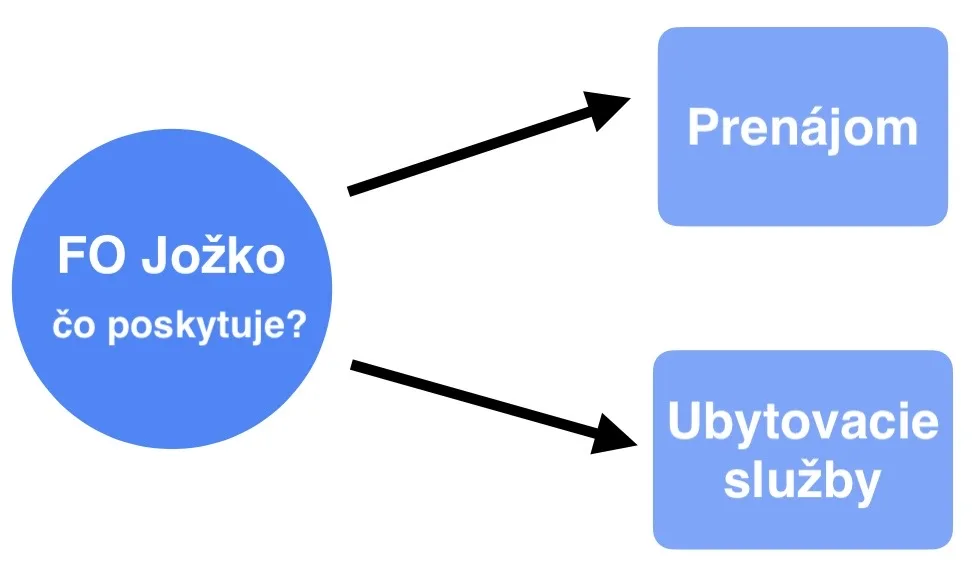
Režim zdanenia závisí od typu služby, pod ktorú sa daná FO zatriedi. Airbnb je v podstate len platforma, predajný kanál, prostredníctvom ktorého môžu svoje izby ponúkať aj
- prenajímatelia na účely krátkodobého prenájmu na pár dní, týždňov, mesiacov
- no rovnako aj krátkodobé prenocovanie, tj 1-2 noci
- no rovnako aj plnohodnotné hotely
- či ktokoľvek medzi tým. Dokonca sa cez Airbnb poskytujú aj úplne iné služby, napr. zážitky (a tie nemajú s týmto návodom nič spoločné).
No prenájom vs ubytovacie služby ala hotel sú 2 rozdielne svety.
Chápeš? Airbnb či Booking sú len trhoviská resp. platformy. Pre právne a daňové nastavenie je podstatné, o akú službu vlastne ide. Vždy je teda potrebné sa pozrieť na definíciu poskytovanej služby:
Skôr strednodobý až dlhodobý prenájom
Ak ide čisto o prenájom na pár mesiacov či rokov, bez širších služieb, prenajímateľ postupuje podľa § 6 ods. 3 zákona o dani z príjmov:
- registruje sa v tomto režime. Nie je živnostníkom, no je takým tým jednoduchším prenajímateľom – no stále v množine SZČO. Registruje sa teda podľa § 6 ods. 3 zákona o dani z príjmov – tj dostane DIČ (IČO nemá)
- prenajímateľ ako jediná SZČO nemá paušálne výdavky. Môže si uplatniť iba reálne výdavky (náklady) spojené s prenájmom
- aj to nie hocijaké. Buď iba užšie a menej (energie, správa) alebo väčšie (odpisy nehnuteľnosti, odpisy rekonštrukcie, náklady na opravu). V druhom prípade musí mať však nehnuteľnosť zaradenú ako obchodný majetok – čo má svoje výhody no aj nevýhody
- výhoda tohto režimu: prenajímateľ síce vyčísľuje a platí daň z príjmov, no neplatí odvody do zdravotky a socky. Z príjmov z prenájmu teda.
DPHčka: v princípe je vyslovene prenájom oslobodený od sveta DPH. Na výstupe, aj na vstupe. Na rozdiel od ubytovacích služieb – tie oslobodené nie sú (nižšie). Lenže….
… DPH ako taká je však zložitá téma:
- ak prenajíma FO neplatiteľ DPH, k cene prenájmu nepripočítava DPH, no tiež si zo vstupov nemôže odpočítať DPH
- neplatiteľ DPH si je však povinný sledovať obrat pre povinnú registráciu za platiteľa DPH. Hranice 50 000 EUR a 62 500 EUR. Pozor, aj keď je prenájom oslobodený od DPH, nájomné sa do obratu počíta. Čiže aj prenajímateľ sa môže stať platiteľom DPH
- ak prenajíma FO, ktorý už z nejakého titulu platiteľom DPH je (napr. poskytuje služby ako živnostník), tak ten síce musí danú službu uvádzať v DPHčkových výkazoch platiteľa DPH, no tiež k službe prenájmu nefakturuje DPH, vrátane nemožnosti odpočítania si vstupnej DPH (zo vstupov súvisiacich s prenájmom).
- a pozor, prenájom ako oslobodené plnenie ovplyvňuje aj krátenie odpočítavanej DPH v prípade, ak predmetná FO poskytuje aj iné služby. Hovorím o koeficiente pre pomerné odpočítanie DPH.
Inak tento platiteľ DPH pri prenájme vyslovene nerezidenčných nehnuteľností prenajímaných podnikateľom si môže zvoliť režim: dobrovoľne budem fakturovať výstupnú DPH a tým pádom mám právo na odpočítanie vstupnej DPHčky. No pri bytoch a nehnuteľnostiach na bývanie túto možnosť nemá.
Ubytovacie služby a prenocovania (de facto hotelové služby)
Ak ide o poskytovanie ubytovacích služieb, to už je trochu iný svet. Ubytujúca FO by sa mala – ešte pred začatím – stať živnostníkom. Ubytovacie služby totiž spadajú pod živnostenské podnikanie a zákon – a teda aj registráciu v živnostenskom registri.
V princípe je však FO prenajímateľ stále v množine SZČO – len v inej podmnožine :) A teda s inými výhodami a inými nevýhodami:
- živnostník podniká pod DIČ aj IČO (registrácia v živnostenskom registri) :)
- hlavne: má možnosť uplatniť si paušálne výdavky
- no zas zo svojho balíka príjmov zo živnosti platí aj odvody do ZP a SP.
DPHčka: tu sa to začína spestrovať viac
- FO živnostník neplatiteľ je povinný si sledovať obrat pre možnú registráciu za plnohodnotného platiteľa DPH (hranice 50 000 EUR a 62 500 EUR). Pravidlá pre sledovanie sú slušne košaté a kľudne sa môže stať že si to neodsledujete. Preberám ich napríklad na dvojhodinovke pre neplatiteľov DPH
- FO živnostník platiteľ DPH k cene ubytovania účtuje výstupnú DPH. V sadzbe 5%. Cena pre hosťa je teda vyššia. Náš živnostník si tiež vie v princípe odpočítať DPHčku zo svojich bežných vstupov a za určitých okolností aj z kúpy či rekonštrukcie samotnej nehnuteľnosti. Hoci: skôr či neskôr ako SZČO platiteľ DPH príde o paušálne výdavky.
Kedy ide o ubytovanie a kedy o prenájom?
Niekedy to je celkom jasné, niekedy menej. Na účely DPH je potrebné poskytovanú službu správne zatriediť. Od tohto zatriedenia – ako vidíme – závisí rozdielny rozsah povinností (ako aj možností): ubytovanie – povinne – spadá pod vesmír DPH, prenájom nie.
Zatriedeniu napomôže štatistická klasifikácia činností. Pre vlastnú situáciu sa radšej pohraj s:
- § 38 ods. 4 zákona o DPH
- v spojení s Nariadením Európskeho parlamentu a Rady (ES) č. 451/2008 z 23. apríla 2008, ktorým sa zavádza nová štatistická klasifikácia produktov podľa činností (CPA),
Ak si neplatiteľ DPH, musíš každý mesiac odvádzať DPH
Začínajúci podnikateľ si myslí, že “byť či nebyť platiteľom DPH” je z hľadiska DPHčky jediný problém. No nie je. Píšem o tom aj tu – možných registrácií, kedy sa s DPHčkou stretneš, v komplexnom svete je viac. Nemusíš byť platiteľom DPH, no niekedy DPHčku vykazovať a odvádzať musíš.
Napríklad pri bookingu a Airbnb.
- neplatiteľ DPH je povinný každý mesiac odvádzať štátu DPH z provízie Airbnb. Mesačne, v sadzbe 23% – čiže sa mu služba platformy o túto DPH predražuje. Tj ak za služby sprostredkovania v októbri 2026 Ti Airbnb zrazila 200 EUR, tak po skončení októbra musíš podať daňové priznanie k DPH a odviesť 46 EUR z tohto poplatku platforme. Ide o režim “podnikateľ registrovaný podľa § 7a zákona o DPH”. Áno, registrácia podľa § 7a je povinná a to ešte pred prvým použitím zahraničnej služby.
- platiteľ DPH to vlastne musí urobiť tiež, no následne si tých 46 EUR odpočíta. Čiže sa mu táto služba nepredražuje.V prípade ubytovacích služieb teda. V prípade oslobodeného prenájmu nemá právo na odpočítanie DPH ani platiteľ DPH. Ako na DPH pre platiteľov DPH.
A cez eseročku? Ubytováva právnická osoba (PO)
Je to možnosť, ktorá má svoje výhody, no znamená aj omnoho viac papierovania, povinností a nárokov na spoločníka:
- zložité podvojné účtovníctvo
- zisťovanie základu dane z príjmov. Vrátane “čo do daňových nákladov?” Eseročka si nemôže uplatniť paušálne výdavky 60%, ktoré má živnostník
- riešenie otázky “Ako sa dostať k peniazom z vlastnej eseročky?”
Basic prehľad, ktorý by mal aspoň hrubo ovládať každý majiteľ eseročky, preberáme každoročne na sérii “Eseročka ľudskou rečou”.
A teda modely:
Eseročka predmetnú nehnuteľnosť vlastní
Čiže ju kúpila prípadne postavila. Basic daňovým výdavkom sú daňové odpisy nehnuteľnosti a jeho prípadnej rekonštrukcie. Samozrejme ostatné výdavky (opravy, upratovanie, automobil a jeho prevádzka, odborné služby) tiež.
Nehnuteľnosť určená na prenájom sa daňovo odpisuje 40 rokov. Pri byte za 200k (cena bez pozemku) teda ročne do daňových výdavkov eseročky pôjde 5 000 EUR. Pozemok sa neodpisuje vôbec – do daňových nákladov sa dostáva až v roku predaja. Niektoré rekonštrukcie vybraných nehnuteľností na ubytovanie zákon o dani z príjmov aktuálne zvýhodňuje, vzhľadom na politickú motiváciu tejto výnimky jej do budúcna nedávam veľké trvanie.
Daňové odpisy nehnuteľnosti však majú plno povinných limitov. Pri prenájme je napríklad treba sledovať či bol byt prenajatý celý rok, či je nehnuteľnosť prenajatá celá a či – časovo rozlíšené – výnosy z prenájmu pokryjú odpisy. Ak niečo z toho nie je naplnené, daňové odpisy je potrebné krátiť. Okrem daňového trestu je to aj šialená robota.
Výhoda využitia právnickej osoby: oddeľuješ biznis riziko od majetku fyzickej osoby, tj jej spoločníka. Ak dôjde k povinnosti uhradiť škodu, pokutu či iný záväzok vo výraznej sume, majetok spoločníka ostane potenciálne nedotknutý (hoci nie vo všetkých prípadoch). Ale áno: ohrozený je však majetok eseročky. Teda aj samotná nehnuteľnosť. Niekedy je práve za účelom risk manažmentu dobré štrukturovať biznis pokročilejším spôsobom. Napríklad aj:
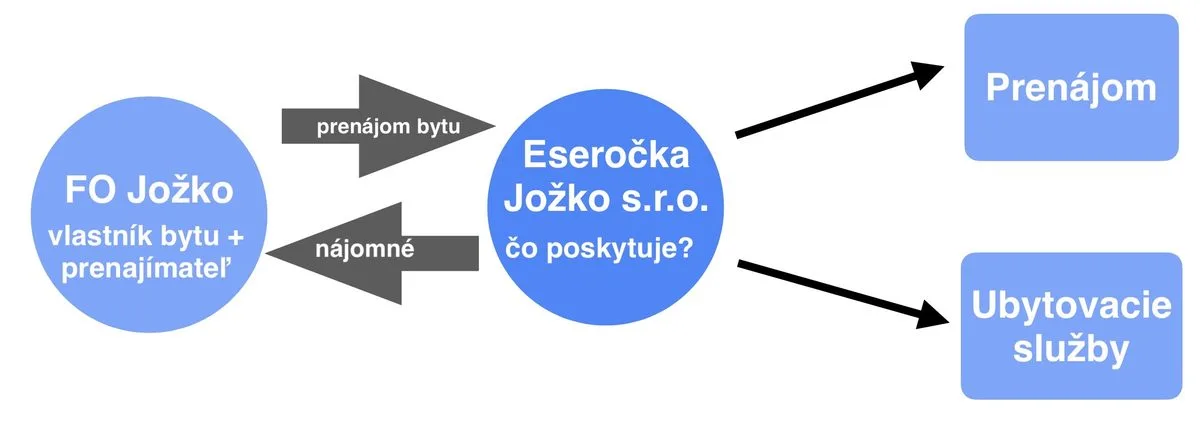
Eseročka používa na biznis nehnuteľnosť, ktorú má prenajatú od spoločníka (FO)
Výhodou môže byť lepšie rozloženie rizika, resp. ochrana predmetnej nehnuteľnosti. Byt patrí stále FO a teda je oddelený od entity, ktorá nesie riziká podnikania. Nevýhody:
- popri (1) pestrej agende eseročky je treba riešiť ešte jednu.
- (2) samostatnú agendu prenajímateľa FO (príjmy z prenájmu nehnuteľnosti, reálne daňové výdavky, prípadné zaradenie do majetku obchodného, tj odpisov). A ešte pestrejšie to je v prípade, ak daná FO okrem tohto prenajímania/ubytovania poskytuje aj iné služby ako živnostník (napr. programuje), poberá dividendy zo slovenských či zahraničných firiem, má autorské príjmy či konateľskú odmenu.
- a tiež: transferové oceňovanie. Nájomné platené eseročkou jej spoločníkovi musí byť spravidla stanovené trhovo. Plus povinná dokumentácia k tejto cene a vyznačovanie prepojenia oboch strán (eseročka + FO) v oboch daňových priznaniach.
Prenájom či ubytovacie služby? Aj v prípade eseročky
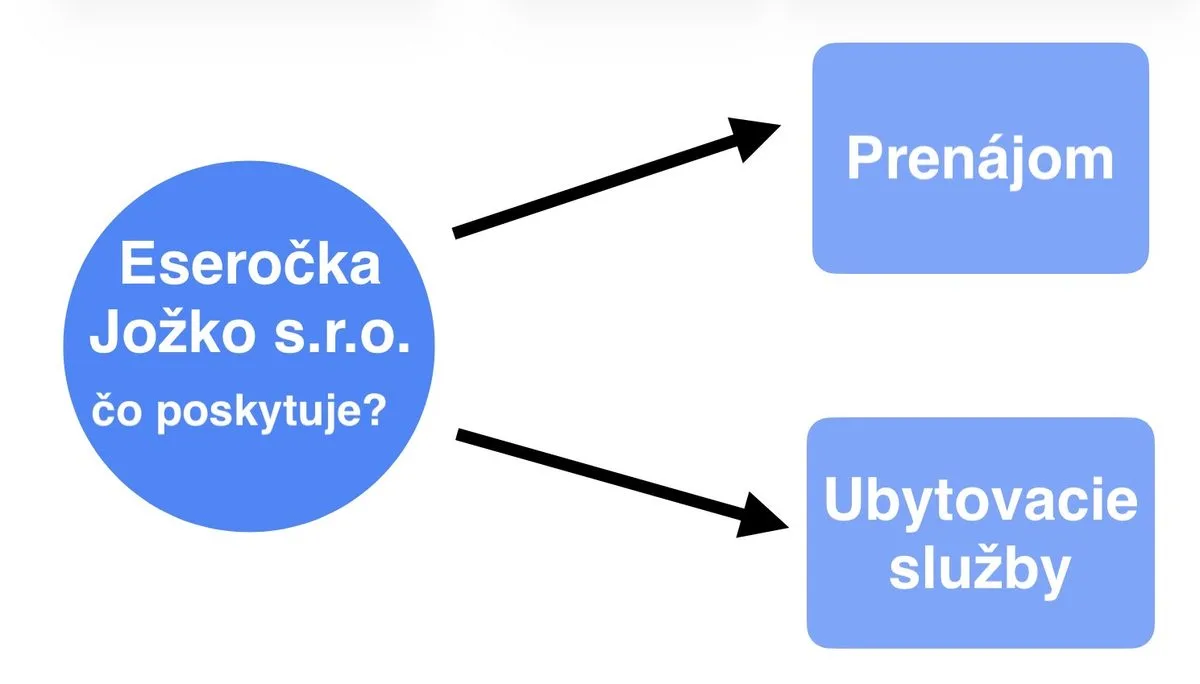
Aj v prípade eseročky je však potrebné správne zatriedenie: nájom alebo ubytovacie služby? Od toho závisí napr. či služba podlieha DPHčke alebo nie. Ešte raz:
- prenájom DPHčke nepodlieha. Ani na výstupe (povinné oslobodenie), ani na vstupe (nemožnosť odpočítať vstupnú DPHčku). Dobrovoľná možnosť: pri prenájme nehnuteľností neurčených na bývanie a to podnikateľským subjektom sa eseročka (ak je platiteľom DPH) môže rozhodnúť, že k prenájmu bude fakturovať aj výstupnú DPHčku. Dôsledok: vie si odpočítať DPHčku zo vstupov. Najmä z kúpy či výstavby nehnuteľnosti. V prípade prenájmu bytov na bývanie súkromným osobám túto možnosť nemá – všetko to je mimo sveta DPH
- ubytovacie služby fakturuje eseročka platiteľ DPH za cenu vrátane DPH (sadzba 5%). DPHčku zo svojich vstupov si vie odpočítať – teda ich nakupuje lacnejšie. Pozor však na pascu ohľadne odpočítania DPH z kúpy či výstavby (nižšie)
- pozor, každá jedna eseročka je povinná odvádzať DPHčku z nákupu služby platformy Booking, Airbnb či inej podobnej. Neplatiteľ DPH z poplatku 200 EUR odvedie ešte 46 EUR (mesačne). Platiteľa DPH (v prípade ubytovacích služieb, nie prenájmu) to stojí iba 200 EUR, hoci robotu s tým má tiež.
-
 E-book “Podnikateľ registrovaný podľa § 7a zákona o DPH – ako na to (ĽUDSKOU REČOU)” 2026€45.00 (€47.25 s DPH)
-
E-book “Ako na daňové priznanie k DPH ĽUDSKOU REČOU” (2026)€47.00 (€49.35 s DPH)
A ešte raz model “eseročka predmetný byt nevlastní, no prenajíma si ho od spoločníka”:
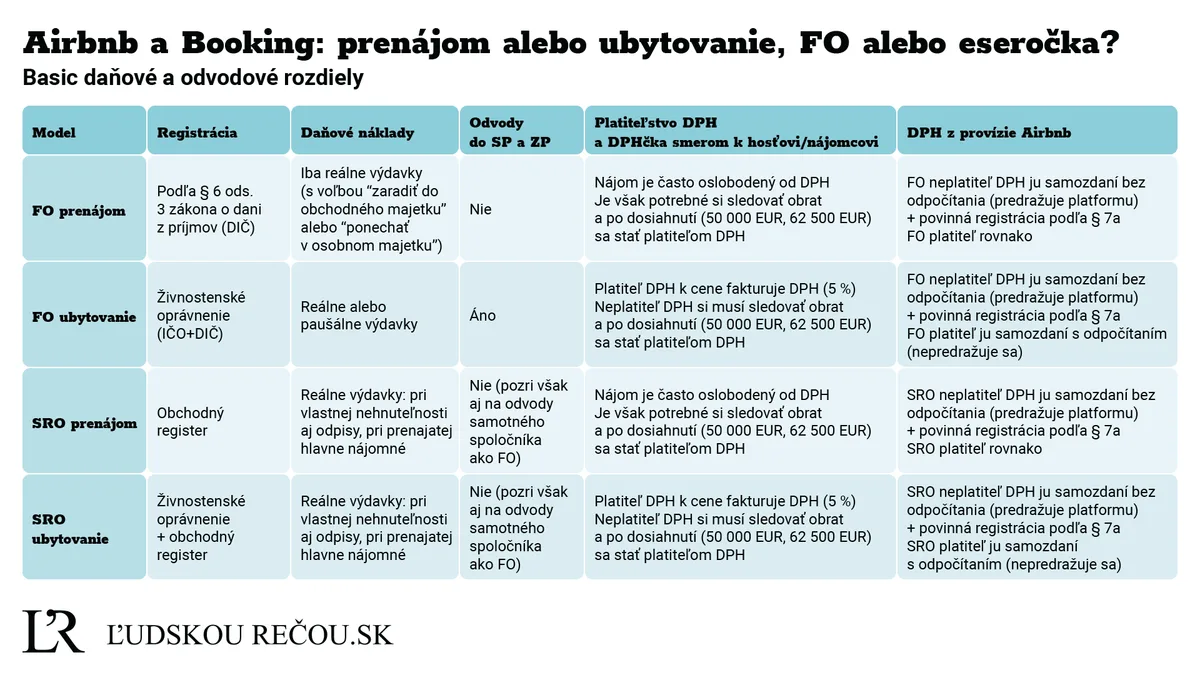
Ešte raz rozcestník modelov v tabuľke:
Odpočítanie DPH pri kúpe / výstavbe a jej vrátenie pri predaji (bacha)
Zo sveta DPH ešte jedna pasca: pri predaji nehnuteľnosti je v niektorých prípadoch možné, že podnikateľ (FO či eseročka) platiteľ DPH bude musieť vrátiť štátu väčšiu časť DPHčky, ktorú si odpočítal na začiatku.
Ak sa totiž nehnuteľnosť predáva po 5 rokoch od kolaudácie resp. zásadnej rekonštrukcie (40% a viac), predáva sa povinne bez výstupnej DPH (povinné oslobodenie). Eseročka si teda v princípe nemôže uplatniť odpočítanie DPHčky zo vstupov. A ak si už DPH v minulosti odpočítala, jej časť musí štátu vrátiť.
Aj tu však existuje možnosť dobrovoľne sa rozhodnúť pre predaj za cenu vrátane DPH. V tom prípade odpočítanie ostáva “vo vrecku”. Musí však ísť o inú nehnuteľnosť, než je nehnuteľnosť určená na bývanie, byt, nájomný byt, nebytový priestor určený na bývanie/ubytovanie či apartmán v bytovom dome.
Čo si určite ešte ošetri
- miestnu daň z ubytovania – áno, ak ide o ubytovanie, mesto si pýta ďalšiu daň. Sadzba a vykazovanie závisí od konkrétnej obce
- register krátkodobého prenájmu – od 2027 v ňom musí byť každý, kto ubytováva resp. prenajíma cez platformu akou je napríklad Airbnb či Booking na obdobie kratšie ako 1 rok. Áno, na účely tohto registra teraz vynechaj delenie, ktoré sme si uviedli vyššie. Registrovať sa totiž musia aj prenajímatelia (§ 6 ods. 3 zákona o dani z príjmov), aj hostitelia, poskytujúci prenocovanie či ubytovacie služby. Rovnako fyzické osoby ako aj právnické osoby. Principiálnu výnimku majú hotely a podobné zariadenia.
- miestna daň z nehnuteľností – ďalšia samostatná daň, aktuálne v relatívne nízkych sumách, no dlhodobo hrozí, že štát(y) budú v budúcnosti práve v nej hľadať zdroje na vlastnú spotrebu. Platí vlastník. Tj entita, ktorá nehnuteľností vlastní
- no a kvalitná zmluva resp. podmienky pre ubytovanie. Práca pre kvalitného advokáta
Čo ďalej v praxi?
Toľko základný rozcestník. K nemu samozrejme dôležitý disclaimer: svoju individuálnu situáciu si daný podnikateľský subjekt potrebuje pred spustením biznisu ako takého zanalyzovať a správne nastaviť. S cieľom správne posúdiť všetky svoje povinnosti (aby si niečo neporušil), no aj možnosti a výhody, ktoré vie využiť, aby si niečo ušetril či ochránil svoj biznis.

O autorovi: Peter Furmaník
Fanúšik podnikania a jednoduchého, motivačného a priateľského podnikateľského prostredia. Nastavovač, vysvetľovač, autor a bloger so záľubou v poľudšťovaní jazyka podnikateľských zákonov. Špecializujem sa na spoluprácu s online a IT podnikateľmi či tvorcami obsahu.